
 登录
11月10日,亚玛顿复牌,一字涨停;第二天,再涨停。拿下这家连亏两年的光伏玻璃厂控股权的,不是光伏同行,而是一家卡牌公司——上海骑形网络,旗下品牌叫Hitcard。
20%股份,6.8亿元,折合每股17.61元。知乎
一家做收藏卡的公司,为什么急着买一家玻璃厂?因为自己上市的路,堵了。界面新闻
卡牌确实很赚钱
卡游2024年营收100.57亿元,净利润44.66亿元,在国内集换式卡牌市场占到71.1%,卡牌毛利率71.3%。界面新闻
Hitcard 2024年收入约4亿元,毛利率早期约30%,正往40%改善。同样是卖卡,差距不在纸和印刷,在IP和渠道。
卡游靠奥特曼、小马宝莉把“买卡”变成小学生的日常;Hitcard靠影视剧和国漫授权,2025年约六成收入来自抖音。
这个市场长得很快。2024年收藏级非对战卡牌市场规模62亿元,2019到2024年的复合增速是24.5%。第一财经
但“卡牌”是三种东西
第一种是能玩的卡。宝可梦、游戏王这类集换式卡牌,先有对战规则和赛事,才有卡价。可到了二级市场,英文版指数在涨,日文版没回到高点,简中版还在往下走。第一财经

第二种是IP收藏卡。影视剧、明星、国漫联名,卖的是角色和画面。《兰香如故》的官方收藏卡,一盒10包、每包3张,单张平均6.6元。界面新闻
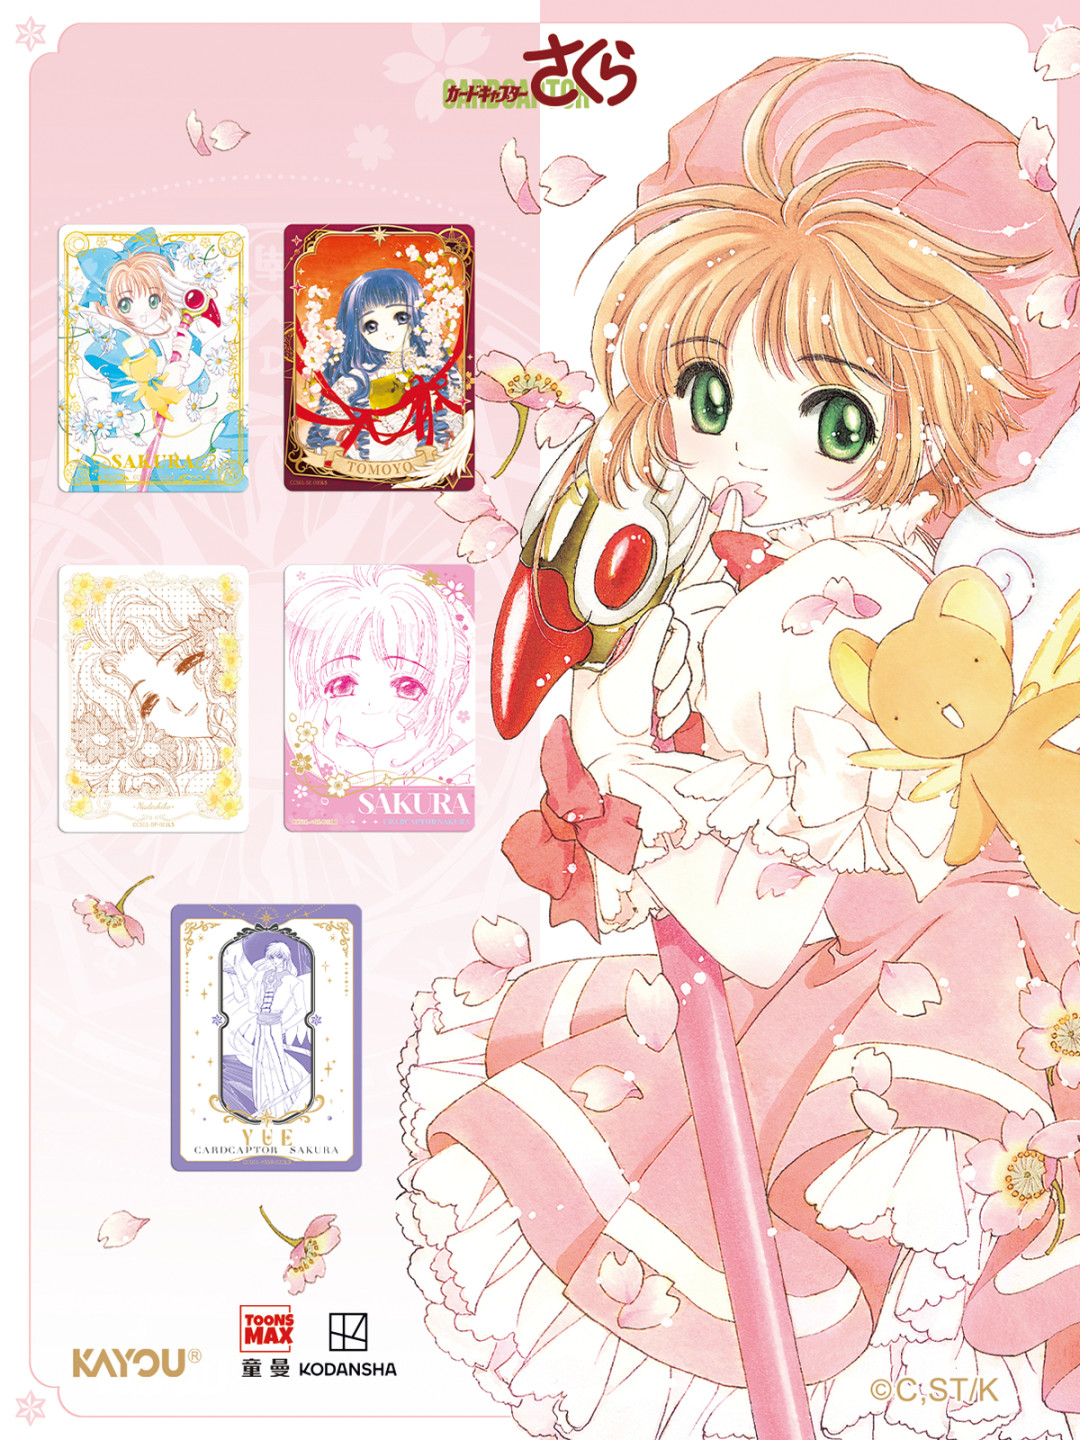
剧播完,热度退得快,卡价也跟着退。10月10日,卡游公布CLAMP联动新品,魔卡少女樱、xxxHOLiC的卡面已经排上了。微博
第三种是被评级的稀有卡。宝可梦与梵高博物馆的联名卡,品相好、评级高的,一年内从一两千元涨到八千到一万多元。但这种例子极少,靠的是存量少、有人接盘,不是每张卡都成立。第一财经
越赚钱,越急着上市
卡牌公司的命门是IP。授权在别人手里,续约、涨价、断更,任何一样都能让爆款停下。所以行业越热,资本化越急。
卡游的第二次递表已经超期失效。另一家头部公司Suplay 2026年初递表,首版招股书也失效。第一财经界面新闻
Hitcard的IPO也没有下文,最后选择花6.8亿元买下亚玛顿的控制权。公告同时承诺,36个月内不向上市公司注入自己及关联方持有的资产,也没有注入计划。知乎
也就是说,这6.8亿元先买的是一个上市平台,不是把卡牌业务装进去。市场复牌后连拉涨停,买的是想象,不是已经落地的资产。
买卡之前,先分清三件事
一,这张卡能不能玩?有官方赛事、有对战环境、有新卡补充,才有长期需求;只靠一张图好看,热度过了就只剩纸。
二,谁发行的,授权多久?发行方、授权期限、会不会复刻,决定了“稀缺”是不是真的。限量编号和官方认证,比包装上的“稀有”两个字可靠。
三,别把发行方的毛利率当成你的收益率。卡游毛利率71.3%,是公司的账;你手里那张卡能不能按标价卖出去,要看二级市场有没有人接。
卡牌公司花6.8亿元,买的是上市公司的壳;你花几十元拆一包,买的是印刷、IP和一次抽中的可能。这两笔钱,从来不是一回事。


当前文章无评论,是时候发表评论了