
 登录
去年冬天有次急用钱,我把"七天通知存款"当活期用,取的时候没提前预约,五万块的利息直接被按活期口径算,一个月的息钱缩成了几块钱。客服只回了一句:没按约定通知的支取部分,按支取日活期利率计息,这是央行《通知存款管理办法》里写的。从那以后我家这笔应急金怎么放,我都是自己逐条查规则,不信任何人的顺口建议。
今年十一月初,老婆又翻她手机里的货基收益页:六万块趴在里面,一天到账一块二毛几。她问我,天弘余额宝今年5月2日都跌破1%了(当天七日年化报0.999%,历史头一回),咱们这笔钱是不是该挪去存定期?
我当时第一反应是点头——大行三年期挂牌1.25%,六万存进去一年750元利息,比货基多拿一大截。话到嘴边我咽回去了:应急金之所以叫应急金,是因为它必须随时能动。定期提前支取的那部分,一样按活期0.05%计息。为了每年多挣两百多块,把"救命的那格抽屉"焊死,这不是理财,是给未来挖坑。
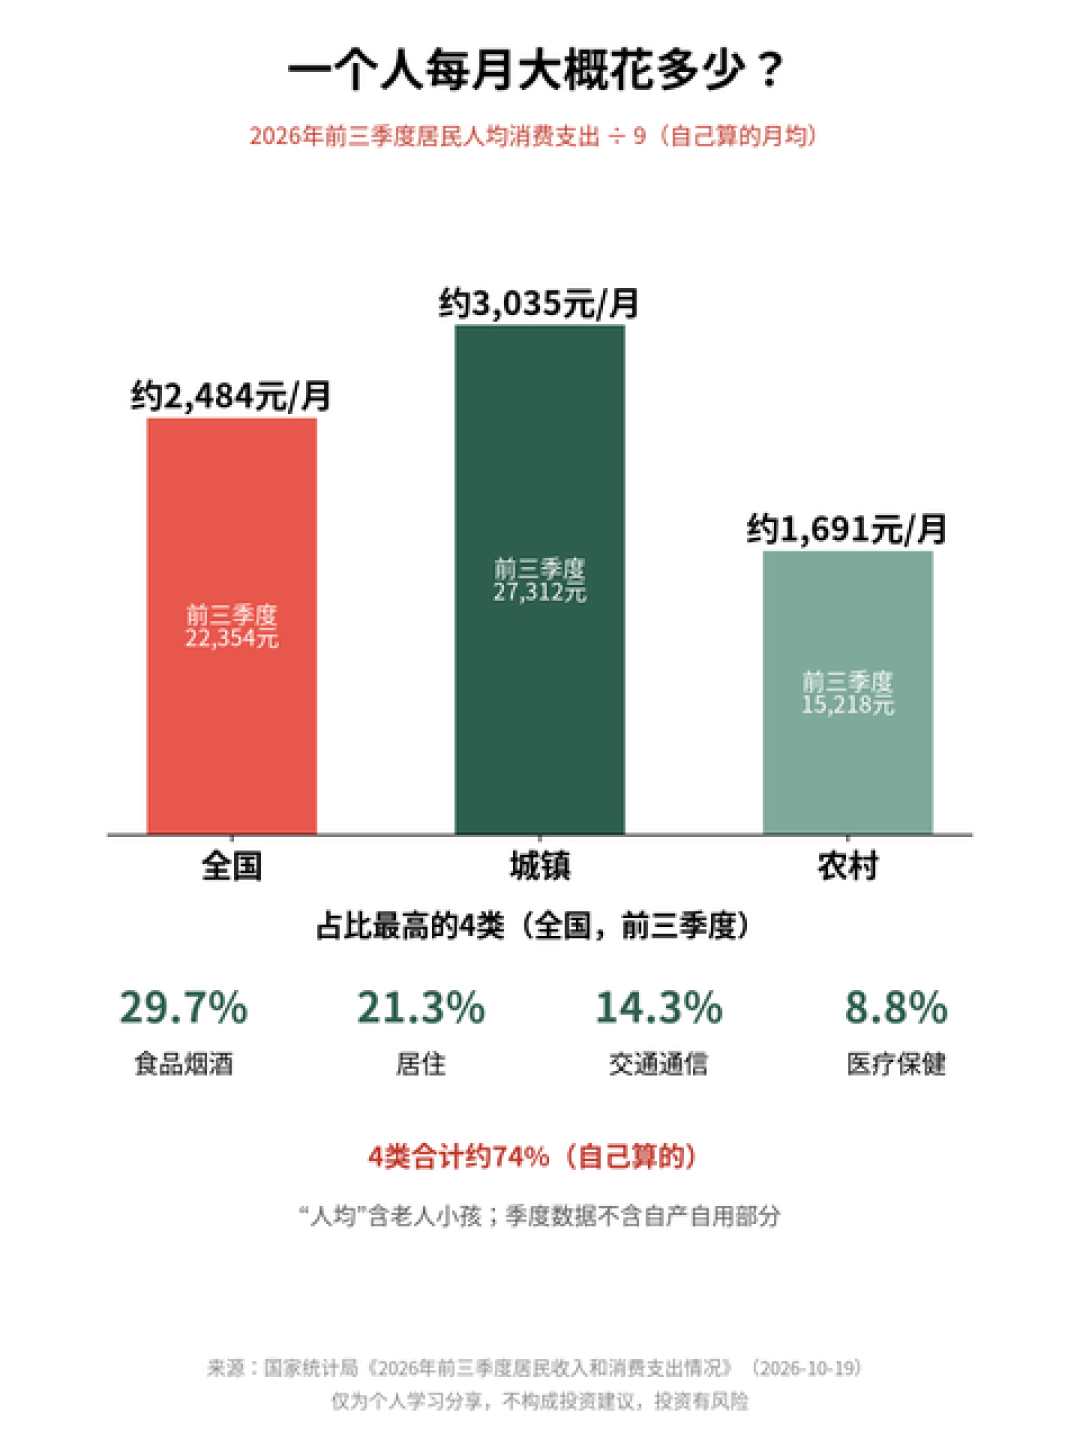
火气压下去之后,我花了两个晚上,把这笔钱能去的四个"家"逐个数过一遍。
第一笔账:同一笔钱,四个家的利息差
我把口径统一成"10万本金放一年"(利率全部取挂牌或市场公开口径,截至今年10月下旬可查):
活期存款:大行挂牌0.05%,一年50元;
七天通知存款:大行挂牌0.30%,一年300元。这个0.30%是2025年5月20日降完之后的价,一直没再动过;
货币基金:全市场七日年化平均已到0.818%(10月下旬媒体口径),一年约818元。余额宝5月2日破1、5月7日一度跌到0.89%、万份收益0.2416元,就是这个大势里最显眼的一笔;
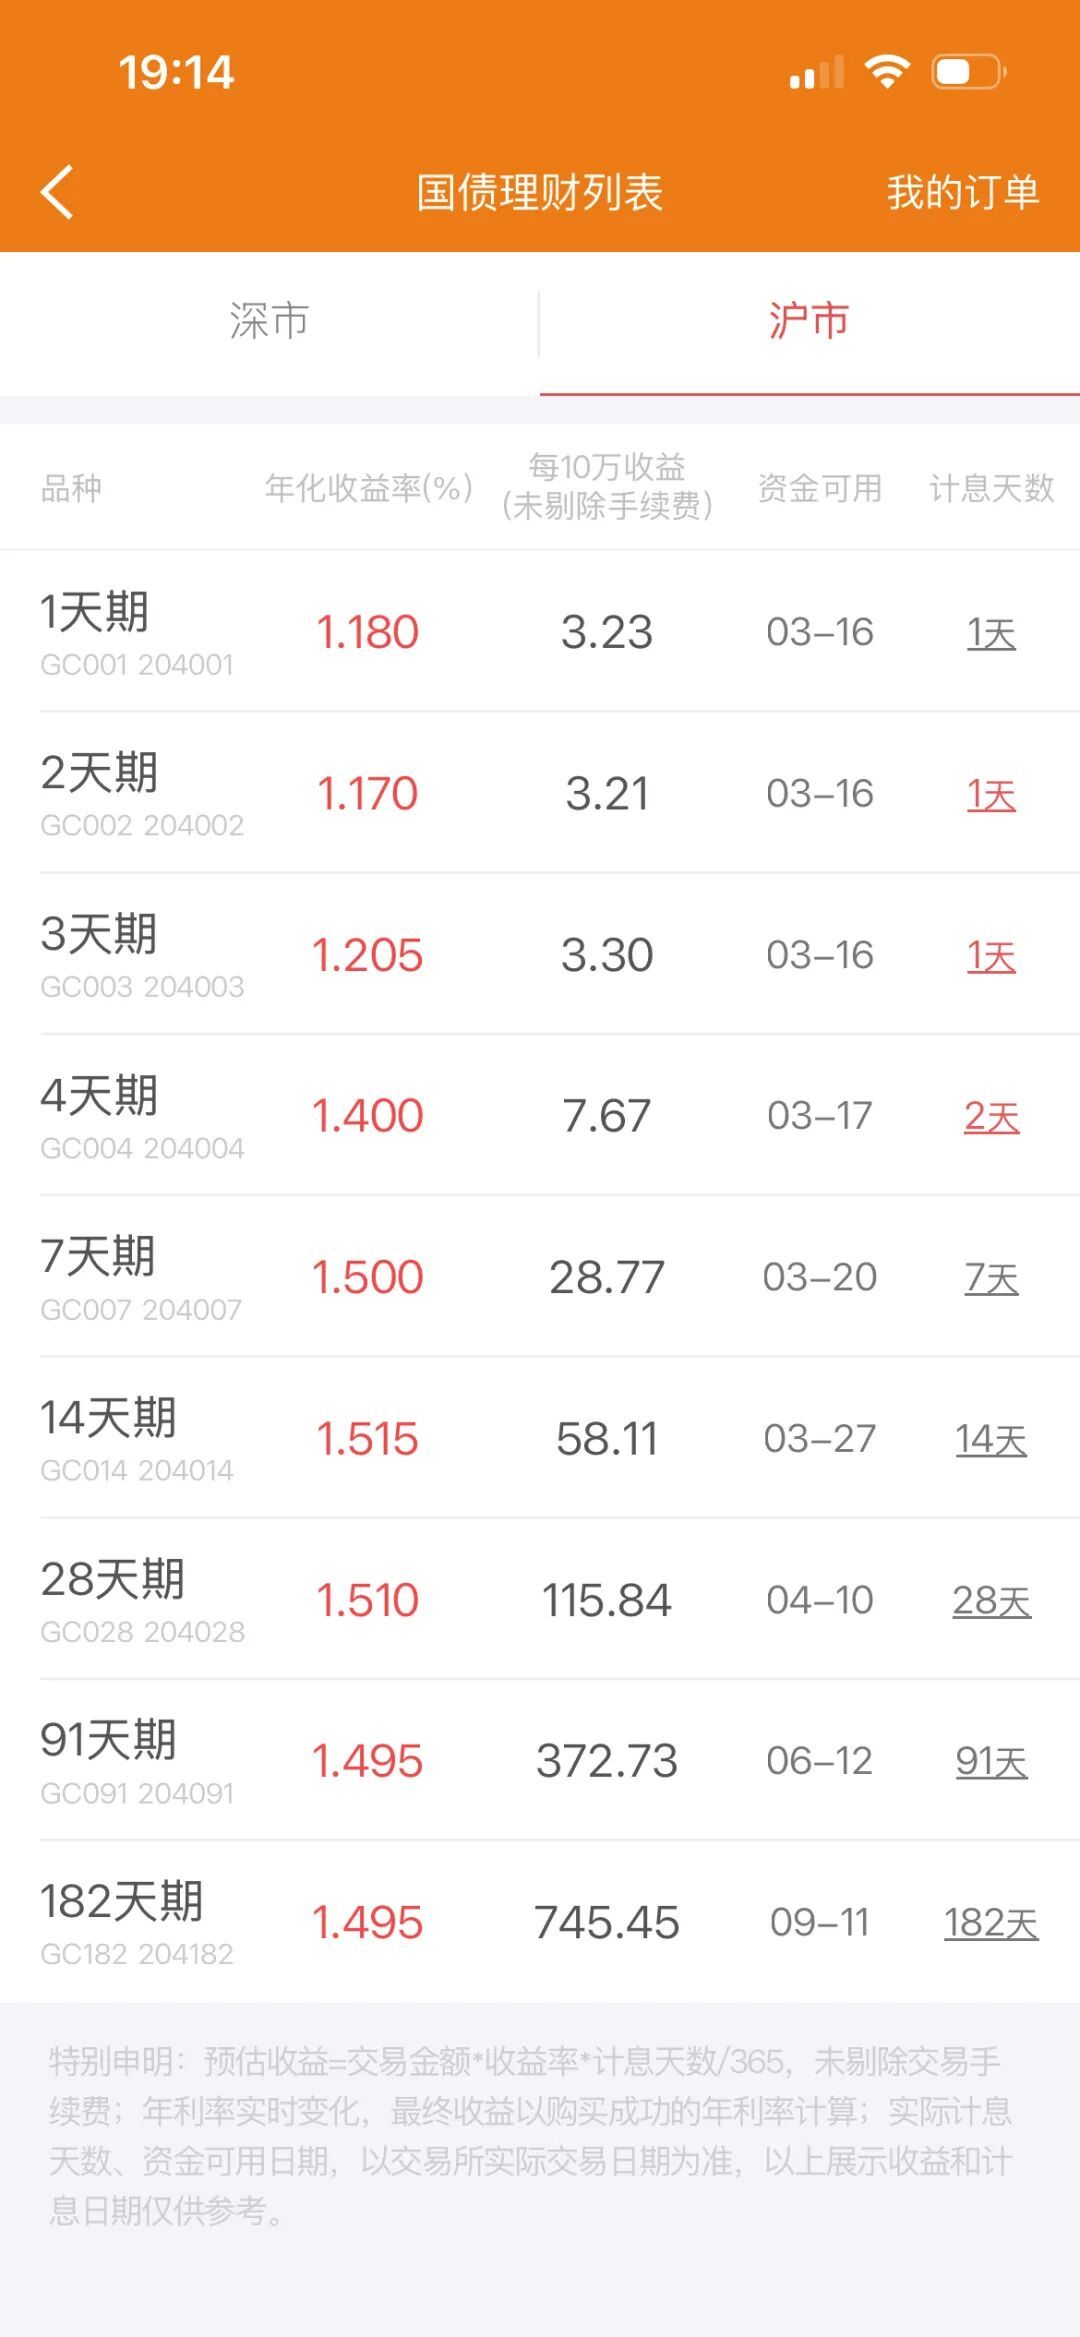
国债逆回购:以今年9月23日午盘沪市GC001报1.405%算,一天约3.8元,看着最高,但它不是"放一年"的工具,只能安置"闲几天"的钱。
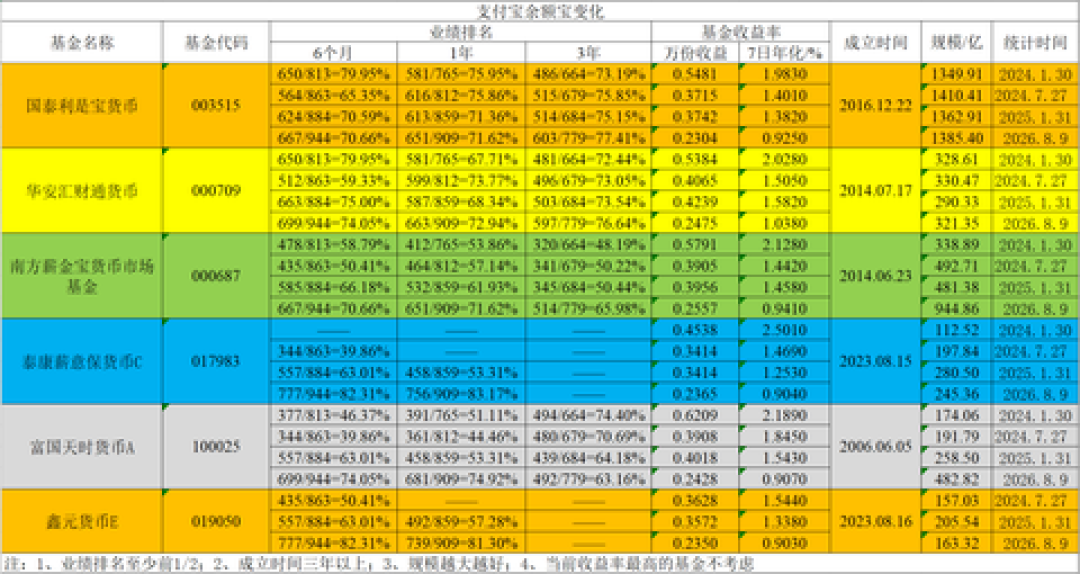
按10万算,活期和货基差七百多;按我家实际6万算,差的是四百多块。这个数说实话,不值得我天天操心。真正值得操心的,是每个家背后的三个隐形条件。
第二笔账:利息之外的代价
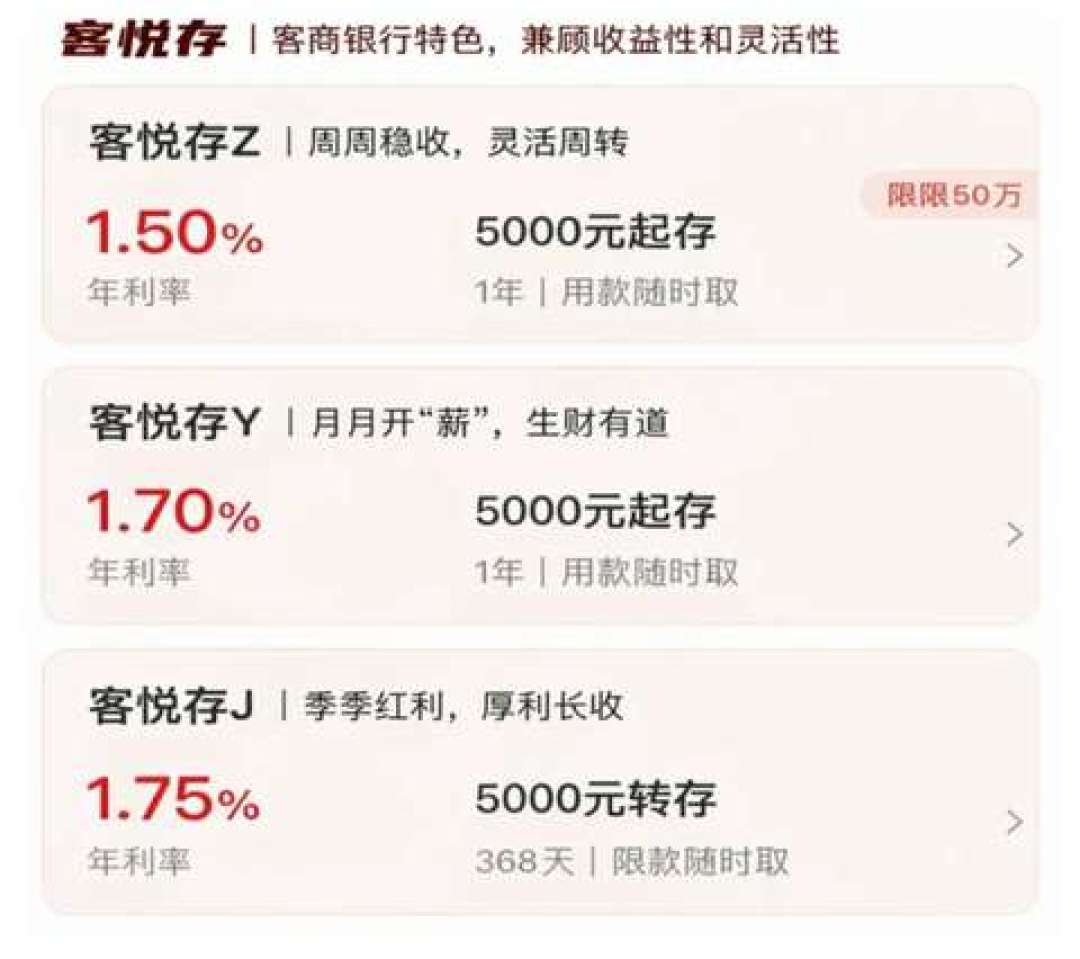
通知存款的代价是"守约"。个人通知存款5万元起存,取之前必须提前7天跟银行约定取款的日期和金额。我去年就栽在"忘通知"上。现在部分银行支持日终自动建立通知、自动滚存的"智能通知"功能,但每家开通方式不一样,我现在的规矩是:办之前先问清楚能不能线上通知、最小支取金额、App在哪一步点确认,全部以银行最新业务公告为准。
货基的代价是"额度线"。快速赎回(T+0实时提现)单只基金每人每天上限1万元,这是证监会和央行2018年7月起执行的硬性规定,到今天没松过。超过1万的部分走普通赎回,T+1到账。另外货基不承诺保本,七日年化是过去七天的成绩,不代表下周。
逆回购的代价是"细节"。1000元起、1天期手续费0.001%(10万元收1元)、按资金实际占款天数计息——听着全是优点,但9月23日操作1天期,资金24日"可用"、28日才"可取",可用不等于可取,想提现必须掐着可取日。我节前替单位垫过一笔账,差点把"可取"当"可用",卡在银证转账外头干瞪眼。
第三笔账:我家最后这么分的
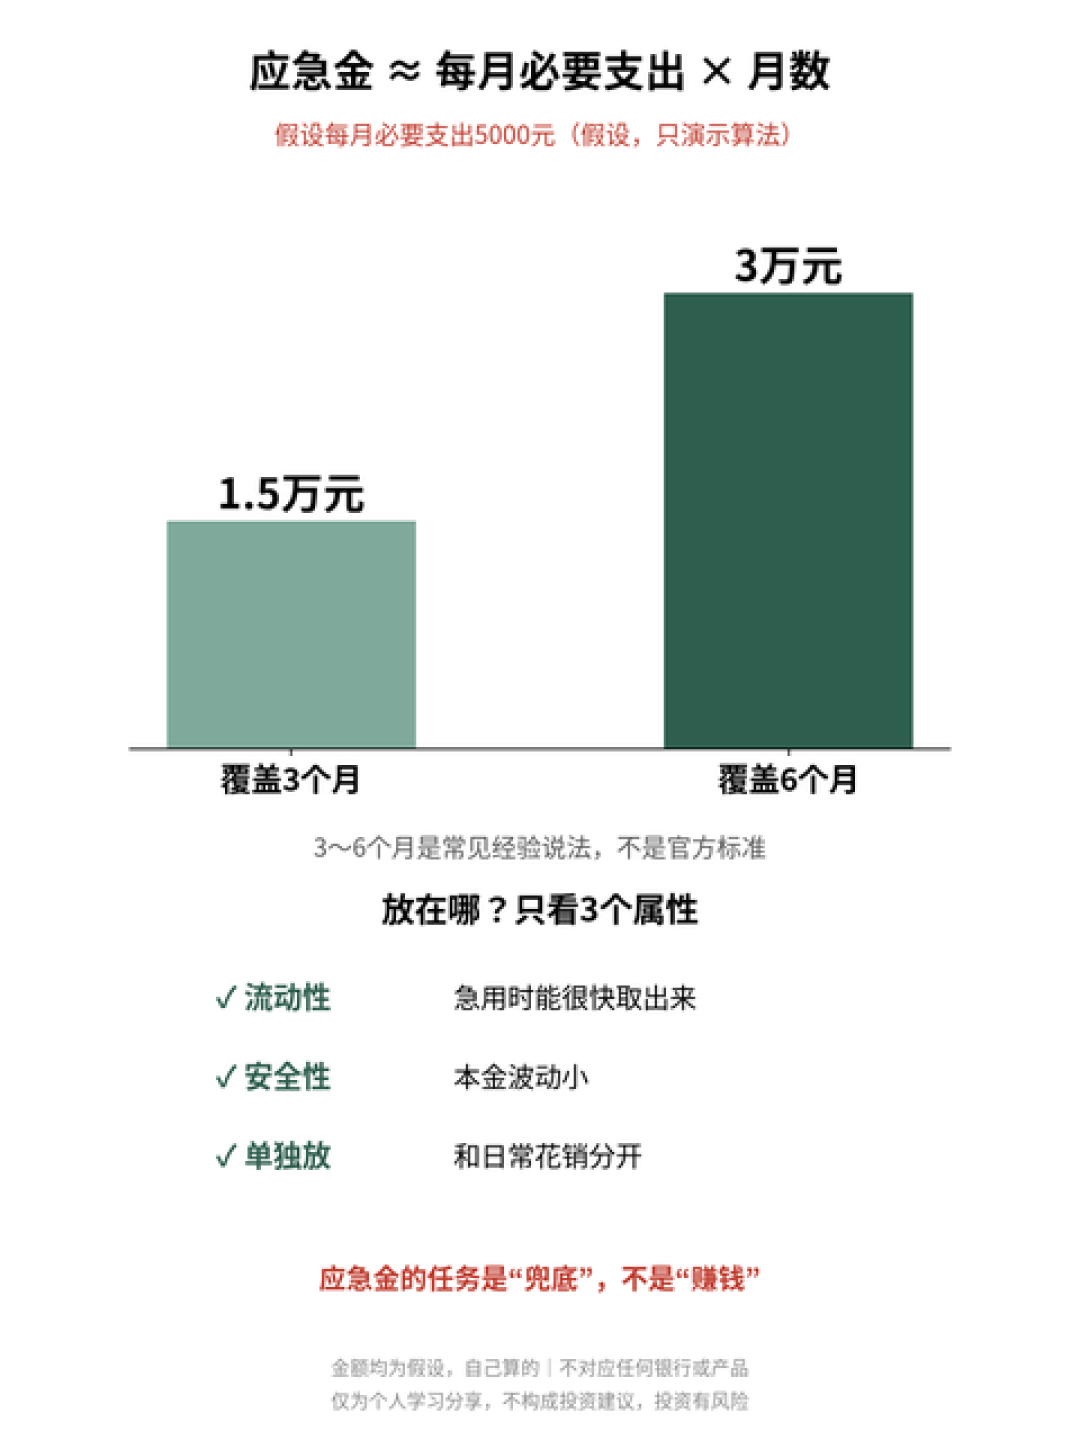
6万应急金,拆成三层,不是收益最大化的方案,是我认可"该花的代价花在刀刃上"的方案:
当日应急层1万:留在货基。快赎1万恰好顶到政策上限,覆盖当天就要掏钱的场景(急诊押金、临时垫付);
一周缓冲层5万:放进能自动建立通知的大行七天通知存款。0.30%虽低,但它是存款,在存款保险保障范围里;一周以上的计划用钱(换家电、车辆保养、随礼集中期),它随通知随支;
窗口加一层(不动用应急本金):证券账户里本来就有的碎钱,我在季末、年末、长假前会看一眼GC001。今年中秋前就有"操作1天期、计息8天"的窗口,费率表我抄在下面,用不用两说,先放着。
三张可以直接抄走的东西
一是换算公式,判断任何"低息工具"值不值,一律先折成日收益:
日收益 ≈ 本金 × 年化利率 ÷ 365
1万放货基(按0.818%)一天两毛二;1万放活期一天一分四。差价不诱人,但"躺着不动"和"躺着放错位置"的代价,算一次就记住了。
二是四个家对照表:
去处 | 口径(年化) | 10万一年 | 门槛 | 硬规则 |
|---|---|---|---|---|
活期 | 0.05%挂牌 | 50元 | 无 | 随时取 |
七天通知存款 | 0.30%挂牌 | 300元 | 5万起 | 提前7天预约,未预约部分按活期 |
货币基金 | 0.818%(市场七日年化均值) | 818元 | 极低 | 快赎单只每自然日1万,不保本 |
国债逆回购 | 1.405%(9月23日GC001示例) | 仅适合几天 | 1000元起 | 按占款天数计息;可用≠可取;1天期10万收1元 |
三是逆回购费率速查:1至4天期0.001%(10万1元)、7天期0.005%(10万5元)、14天期10元、28天期20元、91/182天30元封顶。资金闲置几天就匹配几天期,别为省手续费错配长钱。
最后给一条自查动作,三分钟能做完:今晚打开你放应急金的那个页面,确认三件事——它的钱今天急用时,是"当天能提现"还是"隔天到账";你在它身上有没有一个明确的额度线;你有没有哪怕一次,把提前预约、提前赎回这类规则当成"不会轮到我"的条款。三条里有一条答不上来,这笔钱就还没放对地方。
以上都是我家自己的算账和选择,我的选择≠普遍建议;利率、费率和额度以交易时银行公告与官方原文为准,不构成任何投资推荐。
当前文章无评论,是时候发表评论了